
AI 正走出螢幕,開始駕駛卡車、檢查設備,在真實世界裡工作。這類能感知環境並採取行動的技術,被稱為「物理 AI」。根據 Crunchbase 統計,2026 年上半年,物理 AI 領域共完成 521 筆融資,募得 474 億美元,超過 2022 至 2024 年 3 年的總和。
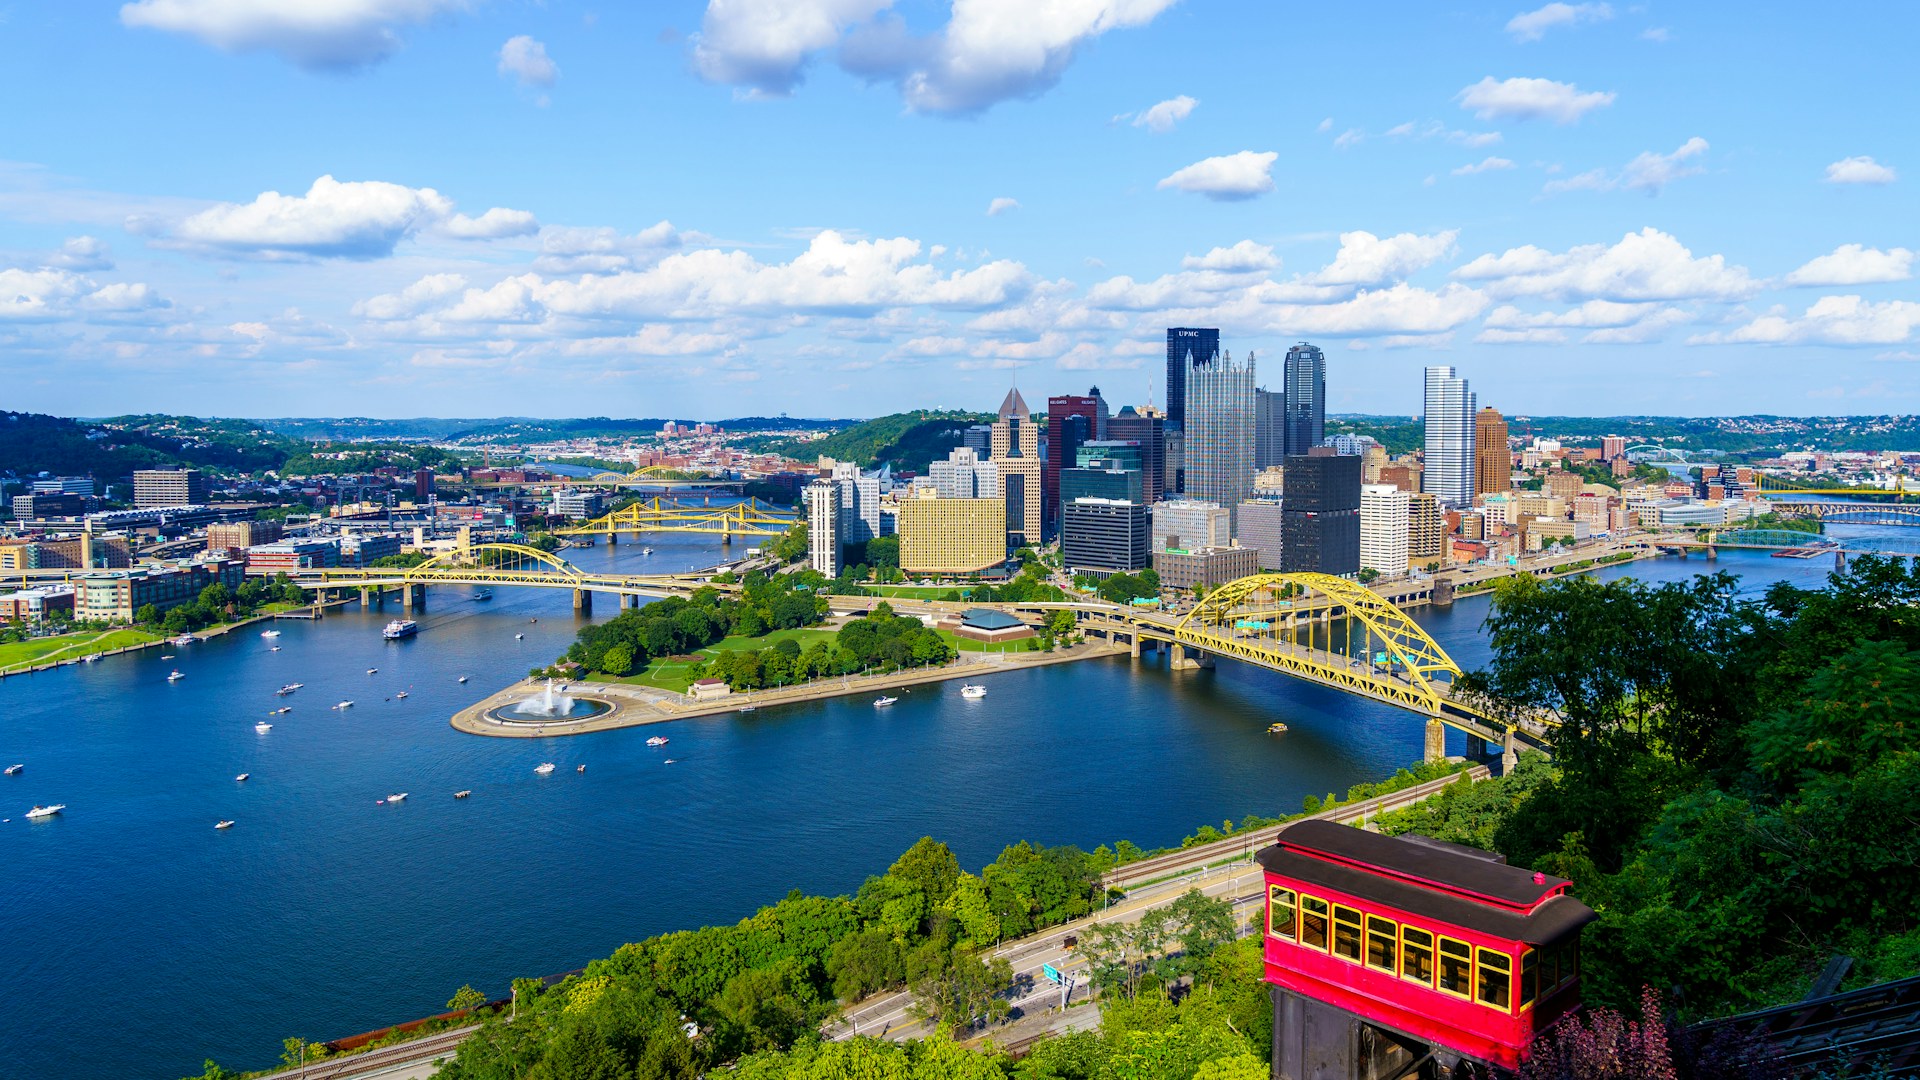
競爭重心從生成文字轉向操控機器後,產業需要的條件也跟著改變。除了模型與算力,還得有人製造設備、提供測試場地,也要有客戶願意付錢使用。曾以鋼鐵聞名的美國匹茲堡,正憑著這些條件,在新一輪 AI 競賽中占有一席之地。
匹茲堡的機器,已經在實際工作
匹茲堡的實力,來自已經投入工作的機器。
總部位於匹茲堡的 Aurora,已讓無人駕駛卡車實際承擔貨運任務。截至 2026 年 6 月底,Aurora 累計完成近 440,000 英里的無人駕駛里程,營運網路涵蓋美國南部陽光帶的 10 條路線。
7 月推出第二代卡車後,製造夥伴 Roush 更以年底達到年產 1,000 輛的速度為目標。這雖然仍是擴產計畫,卻顯示 Aurora 面對的挑戰,已從「能否上路」推進到「如何大量交付」。
另一家公司 Gecko Robotics,則讓機器人攀爬發電廠與煉油廠的設備,進入人員不易接近的區域進行檢查。它提供的價值,是把檢測結果轉換成設備老化資訊,協助客戶判斷何時該維修、哪裡可能出問題。
這類企業已形成一定規模。2025 年,硬體與機器人領域吸收了匹茲堡地區 51.8% 的創投資金,顯示物理 AI 已成為當地產業發展的重要方向。
研究、需求與製造能力,都在同一座城市
匹茲堡之所以能做出這些成果,關鍵在於研究、測試與使用機器的人,彼此距離都很近。
卡內基美隆大學與匹茲堡大學提供研究能量與人才,周邊的鋼廠、電廠與鐵路業者帶來實際需求,熟悉重型設備的工程師與技術工人,則能協助把實驗室成果做成耐用的產品。
這條產業鏈對物理 AI 格外重要,因為機器在展示場合完成一次任務,和在工廠裡連續工作,是兩回事。工業現場有震動、灰塵與設備磨損,也有不能任意中斷的生產流程,開發團隊必須反覆測試,才能釐清問題出在模型、機械,還是操作方式。
客戶就在附近,工程師就更容易到現場找出原因、修改設計,再確認成效。長期累積下來,企業得到的不只是資料,還有對產業工作方式的理解。
波士頓與灣區同樣擁有強大的研究能量和資本,但匹茲堡的競爭力,在於能把研究直接接上工業現場,縮短技術走向實際應用的距離。
監管分歧,可能拖慢擴大部署
不過,機器做得出來,不代表就能順利擴大使用,其中一個關鍵就是監管。
2026 年 9 月,匹茲堡舉辦 AI 與機器人系列活動,吸引企業、採購者與政府官員到場,也讓政策分歧浮上檯面。賓州州長 Josh Shapiro 主張建立聯邦 AI 規範,兩位聯邦參議員 John Fetterman 與 Dave McCormick 則反對加強監管。
這場爭議會直接影響物理 AI 企業的營運。卡車要進入公共道路,機器人要接觸病患或工業設備,都牽涉安全與責任問題。如果各地要求不同,企業每進入一個新市場,就可能得重新調整測試與部署安排。
因此,企業在意的不只是監管鬆緊,還有規則是否清楚、穩定。企業需要知道該證明哪些安全能力,客戶也需要知道出問題時由誰負責,才能決定是否採用。
匹茲堡已有實際運作的設備,能為制定規則提供經驗。若監管機關、企業與使用者能共同驗證安全要求,當地累積的技術才更有機會轉化為市場優勢。
資金集中少數企業,商業化仍有門檻
即使監管方向明朗,匹茲堡仍須跨過商業化的門檻。2025 年,當地機構創投投資額達 20.6 億美元,但超過 75% 集中在少數大型交易。本地創投可再投入的資金僅剩 2,320 萬美元,比 2022 年減少逾 80%。
募資總額亮眼,不代表每家公司都容易拿到資金。資金集中在少數企業時,其他新創仍可能因缺錢而無法從測試走向量產。
因此,判斷匹茲堡能否成功,要看客戶是否持續採購、企業能否取得成長資金,以及企業擴張後,是否仍把總部與工作機會留在當地。這座城市已證明自己能孕育技術,下一步要證明的,是它也能留住技術創造的價值。
【推薦閱讀】
◆ 英國首獲烏克蘭戰場 AI 數據:4 年無人機與軍事影像如何用於國防系統?
◆ 避開美國、劍指中國:南韓砸 34.9 億美元自研前沿 AI,規模衝首輪 9 倍
◆ 印度 AI 轉型的兩難:培訓 3.5 億人,但模型不在自己手上
*本文開放合作夥伴轉載,參考資料:《Forbes》、《Crunchbase》,圖片來源:Unsplash
(責任編輯:鄒家彥)