
美國聯準會(Fed)美國時間 11/13 發布半年一度的《金融穩定報告》(Financial Stability Report)。紐約聯準銀行 9 至 10 月向券商、銀行、投資基金等 23 位市場人士徵詢風險看法,AI 是被點名最多的風險:依報告圖表,近 9 成受訪者均提到 AI,春季那次調查(20 位受訪者)約為五成。報告也註明,這部分是受訪者的看法,不代表聯準會立場。
受訪者的擔憂包括股票估值偏高、AI 助長的網路攻擊,以及複雜的 AI 相關融資。其中的融資問題,聯準會另以專欄拆解:為先進運算(advanced computing)基礎設施發行的債務,今年 1 至 10 月已超過 6,800 億美元;帳上債務之外,還有未折現金額逾 3 兆美元的其他承諾。這些錢從哪裡來?風險最後由誰承擔?
錢從哪裡來?先進運算發債占非金融投資級企業發債約 31%,融資工具不再只有公司債
6,800 億美元的發債規模,約是 2023 年全年 1,300 億美元的 5 倍,多數由投資級科技公司發行;這類借款占非金融投資級企業發債的比重,也從 2023 年不到 6%,升到今年約 31%。聯準會另估計,與先進運算相關的公開市場未償債務,截至 10 月已超過 1.1 兆美元。
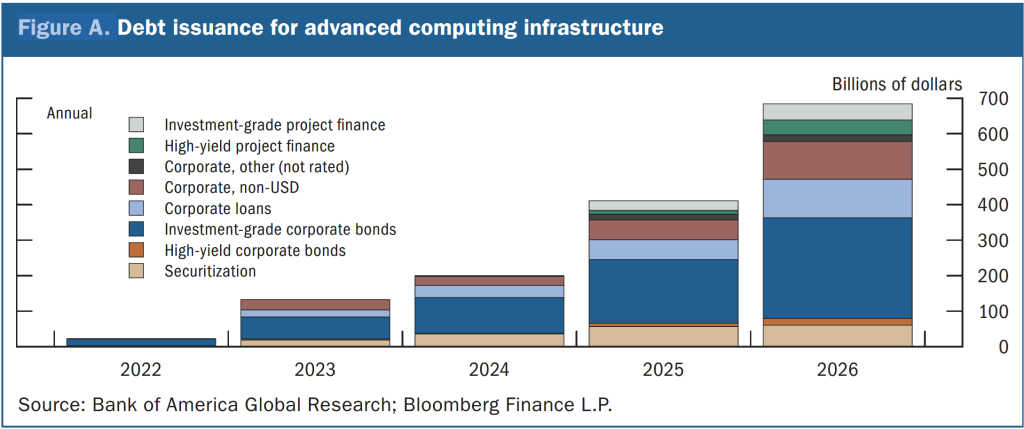
不過,上述統計未涵蓋所有私募交易,私募信貸市場也有可觀的交易,讓實際債務規模更難衡量。融資工具同樣在變:過去一年,相關發債從以公司債為主,轉為公開與私人債務、結構型信用(structured credit)與專案融資(project finance,只靠專案未來現金流還款的長期基礎建設融資)的組合。
報告也把這波建設和 1990 年代末到 2000 年代初的電信寬頻投資週期相比:5 家超大規模雲端業者(hyperscaler)Amazon、Alphabet、Meta、Microsoft、Oracle 自 2020 年起的累計資本支出,和 1995 年起電信業的資本支出走勢相近,但先進運算投資近期加速,可能不久就超過當年電信週期的速度。
發債則是另一回事。聯準會指出,這 5 家業者現金流強勁,過去不太需要靠發債,就能支撐和電信週期相近的投資水準,但到了今年,情況開始改變。報告也提醒,大型科技公司強勁的發債,長期可能推高整體企業債務,這些公司的複雜融資安排與或有擔保(contingent guarantees)也快速成長。
帳上看不到的 3 兆美元:租約、殘值保證與「循環融資」,把科技巨頭和小公司連在一起
比債務成長更快的,是債務以外的其他承諾。聯準會統計 7 家科技巨頭(前述 5 家超大規模業者,加上 Broadcom 與 NVIDIA),尚未起租的租約,未折現金額超過 1 兆美元;照付不議(take-or-pay,不論是否實際取用都要依約付款)合約、殘值保證等其他承諾也超過 2 兆美元。這些金額未經折現,不能直接和已折現的帳上債務相比。
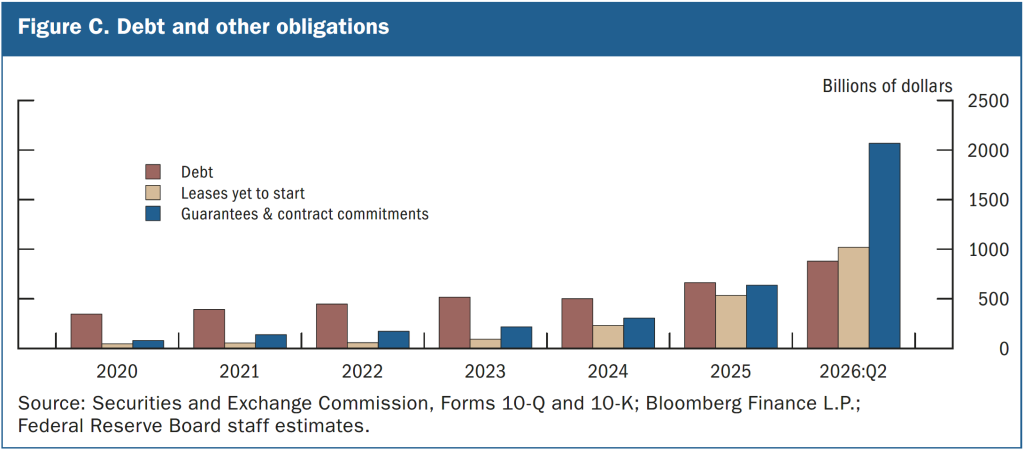
這些承諾如何運作?聯準會說明,長期合約、租約與擔保,讓信用評等高的超大規模業者等大型企業,能支持信用較弱的公司為所開發的專案取得融資,又不會立即直接影響自身的資產負債表。例如,超大規模業者常向第三方資料中心開發商簽長期租約,開發商再拿租約籌措建廠資金。
GPU 廠商也常為作為抵押品的 GPU 提供殘值保證(residual value guarantee),保證這批 GPU 未來仍有一定價值,以支持先進運算技術或大型語言模型(LLM)公司採購 GPU。這類連結超大規模業者、GPU 設計公司與小公司的債務融資,常再搭配前兩者的股權投資,形成「循環融資」(circular financing)的動態。
聯準會認為,這些承諾快速成長,代表最大型科技公司和信用取得較難、風險較高的小公司,連結愈來愈深。若未來景氣下行,最大型科技公司可能吸收損失,減輕對金融體系其他部分的衝擊;但這也代表,它們在景氣下行時的經濟曝險,可能遠大於帳上負債所顯示的規模。
美國大型銀行相關曝險近 1 兆美元,次順位等高風險部位則由壽險、高收益債基金等持有
這些債務由誰持有?聯準會指出,超大規模業者與 GPU 公司的帳上債務,主要由共同基金、退休基金與保險公司持有;其他承諾相關的融資,則有相當部分透過特殊目的實體(SPE,為特定融資或專案設立的獨立法律實體)發行優先與次順位債。
風險較高的次順位債與股權部位,由高收益債基金、壽險公司、商業發展公司(BDC,主要投資或放款給美國中小型未上市企業的投資工具)與其他私人債務工具持有。此外,美國最大型的銀行控股公司對大型科技公司、資料中心開發商、先進運算相關的 SPE 與私募信貸工具,以及公用事業公司的曝險接近 1 兆美元,這些曝險會在年度監理壓力測試中評估。
融資之外,受訪者也關注 AI 帶來的資安風險。許多受訪者認為,AI 的進展降低了國家與非國家行為者發動複雜攻擊的門檻;網路攻擊與財政債務可持續性,則被視為潛在後果最嚴重的兩項風險。
聯準會在報告中總結,投入資料中心建設的企業、公開信用市場、私人放款機構與特殊目的融資工具之間的複雜連結,形成需要密切監控的脆弱性。報告同時指出,投資級企業的償債能力目前仍強。至於這些帳上、帳外交織的承諾在景氣轉弱時會如何傳導,仍有待觀察。
【推薦閱讀】
◆ 美國期中選舉後,德州約 13 GW 資料中心計畫恐延後:緯創等台廠會受波及嗎?
◆ 微軟向 6 萬名員工提出自願離職方案:一邊控制成本、一邊加碼 AI 資料中心
◆ Google 首度把 4 顆 TPU 送上太空!開始實測「軌道 AI 資料中心」
*本文開放合作夥伴轉載,資料來源:Federal Reserve、《American Banker》、《Investing.com》,首圖來源:Federal Reserve/Flickr