
AI 投資熱潮帶動台灣經濟快速成長,到了 2027 年,這股動能還能延續多久?台灣經濟研究院發布 2027 年景氣展望與產業趨勢,將 2026 年經濟成長率預測上修至 12.34%,2027 年則預估為 6.45%,指出雖然成長速度放緩,但在連續多年高基期下,仍是相當強勁的表現。
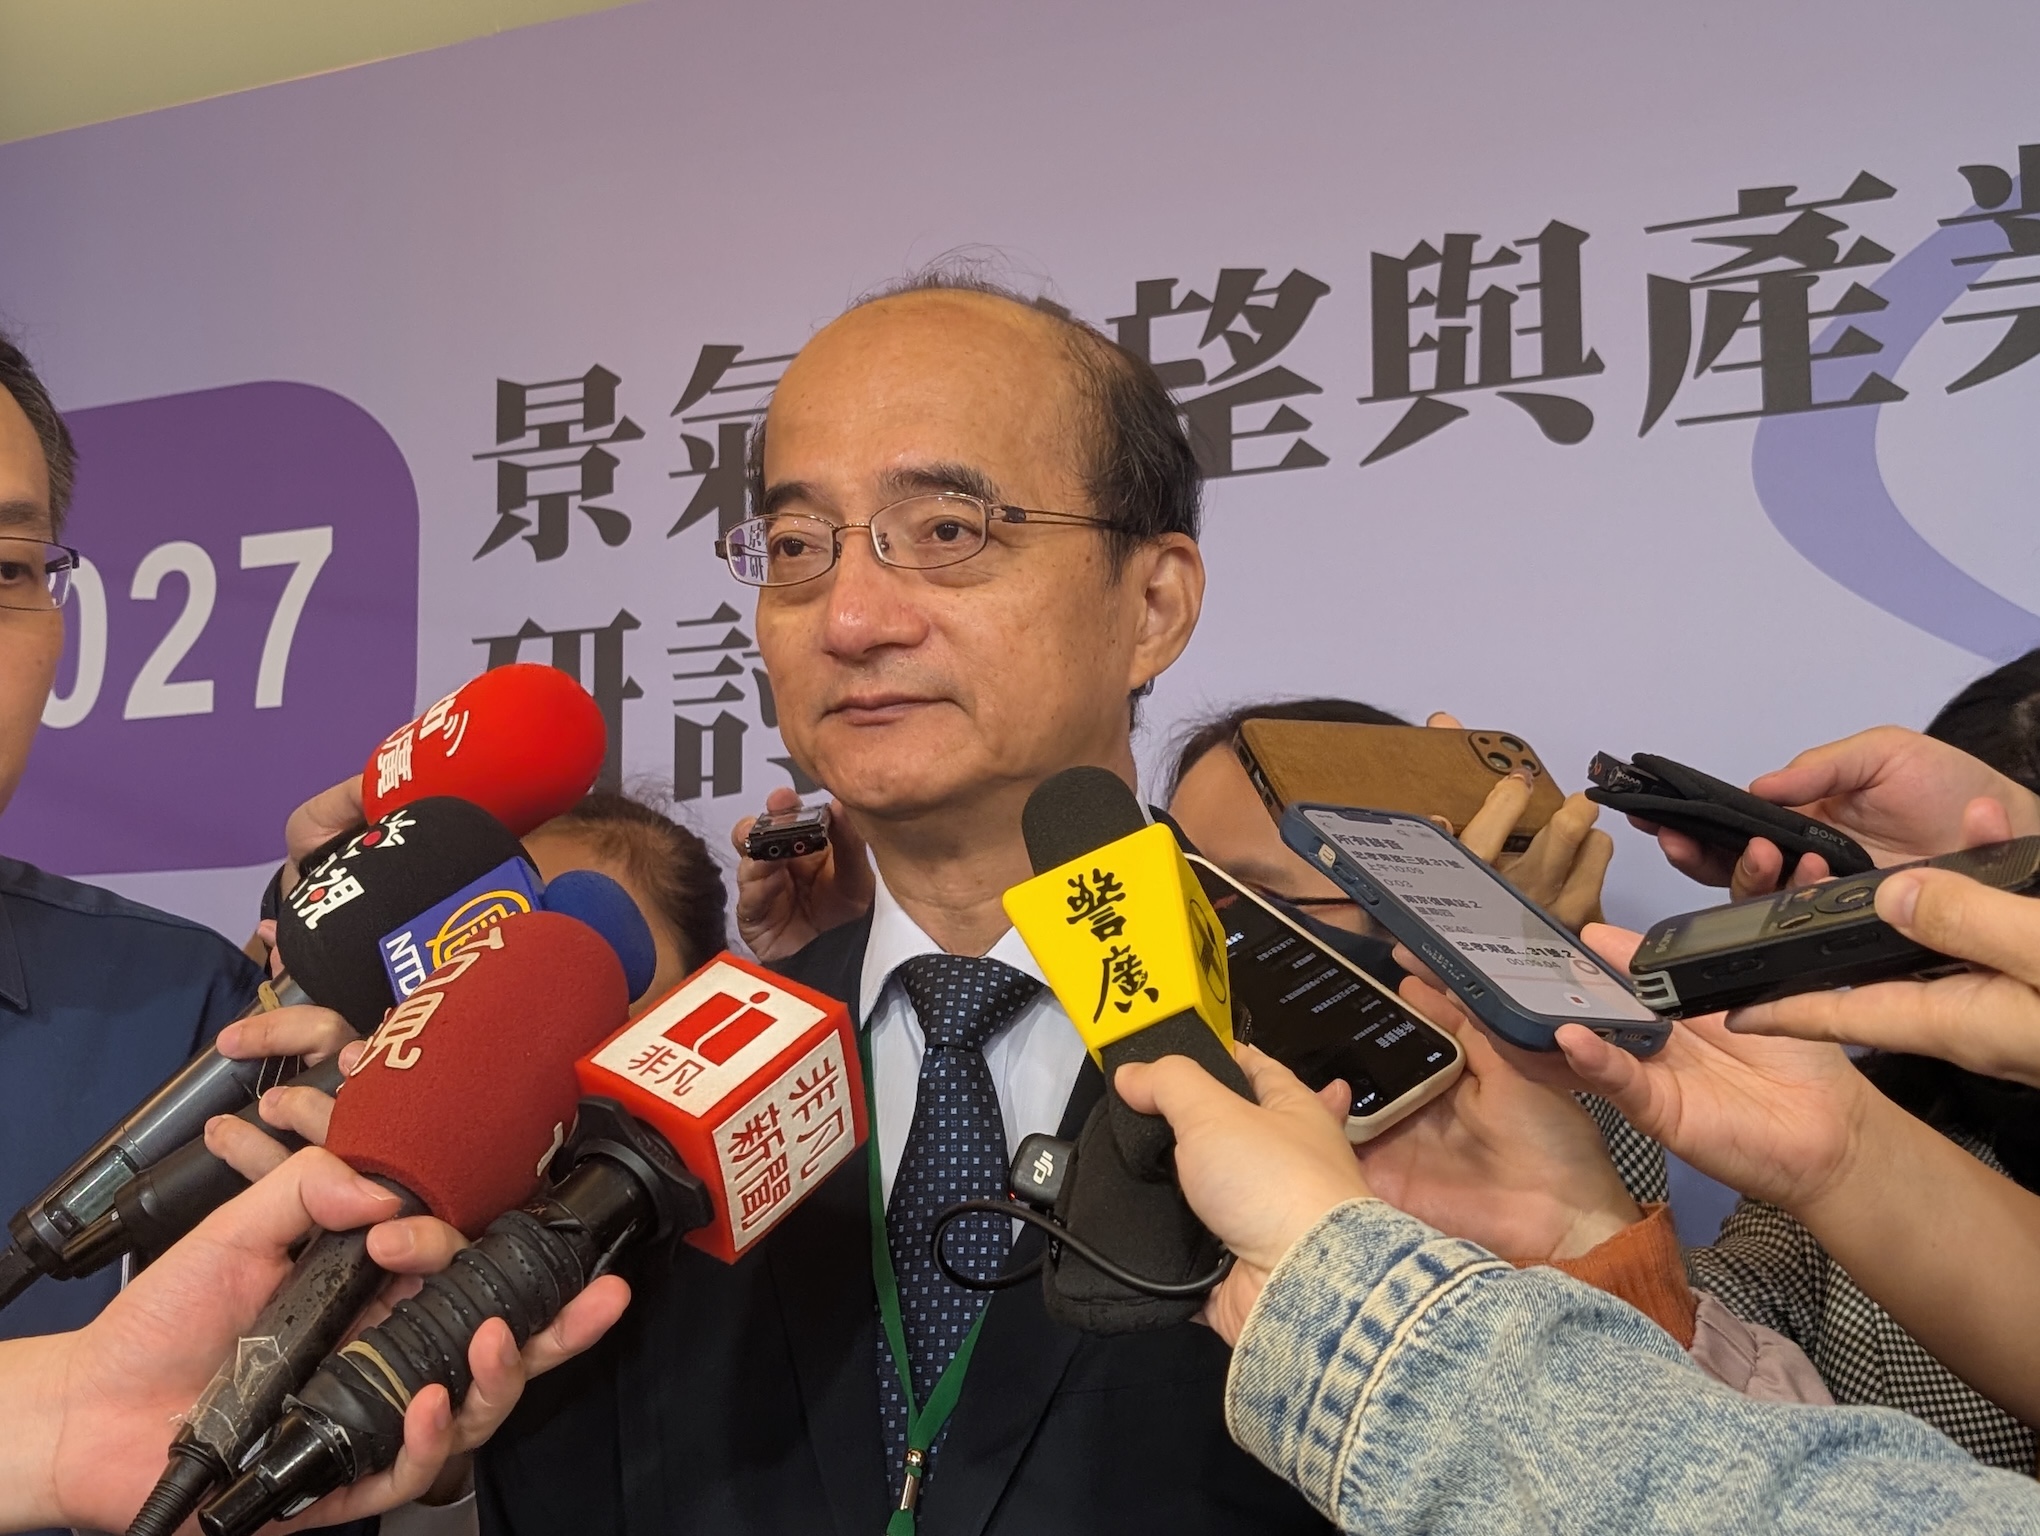
台經院院長張建一形容,今年是令人驚艷的快速成長,明年則將轉為穩健成長,而超過 6% 的成長率同樣令人驚艷。不過,隨著 AI 投資規模擴張,企業籌資、應用獲利及國際政策的不確定性,也將成為 2027 年值得關注的變數。
2027 年四大變數:AI 能否獲利、中東與貿易政策成考驗
台經院景氣預測中心主任孫明德指出,AI 伺服器與半導體需求帶動台灣出口及企業設備投資,台灣的出口市場與產品結構也出現變化。他表示,中國占台灣出口比重已從過去約四成降至 24%,美國則躍升為第一大出口市場;出口產品也從過去以電子零組件為主,逐漸轉向組裝完成的 AI 伺服器。展望 2027 年,他提及儘管出口成長幅度可能不如今年,AI 需求仍是支撐經濟的重要動能,但全球景氣也面臨四大變數。
首先是中東局勢與聖嬰現象。孫明德表示,若荷姆茲海峽無法恢復通航,國際油價可能再度突破每桶 100 美元,全球經濟成長率甚至可能跌破 3%、降至約 2.9%。此外,2027 年若出現強烈聖嬰現象,糧價可能進一步上漲,使通膨壓力從能源延伸到食品。
第二是 AI 投資前景。孫明德指出,全球大型雲端服務業者持續投入龐大資金興建 AI 基礎設施,但目前仍存在供應快速增加、殺手級應用不足的落差。如果 AI 應用無法及時轉化為營收與獲利,相關投資與股市可能同步面臨修正。
第三是貿易碎片化,美國關稅政策與各國非關稅壁壘,可能持續改變全球供應鏈與跨國投資布局。第四則是財政脆弱性。孫明德提醒,各國高債務負擔可能限制政策調整空間,也削弱利率政策的傳導效果,增加政府與央行因應經濟變化的難度。
AI 軍備競賽轉向穩健成長,張建一:短空長多
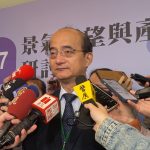
對於市場近期擔憂 AI 投資放緩,張建一在會後受訪表示,過去大型雲端服務業者競相擴大資本支出,形成一場「軍備競賽」,但隨著資料中心建置成本提高、企業籌資利率上升,以及營收回收速度較慢,市場開始重新檢視投資的持續性。
美國期中選舉也增加了不確定性。張建一指出,部分民主黨政治人物對資料中心的態度在選後已有所緩和,爭議焦點並非完全反對 AI,而是大型資料中心是否排擠民生用電、推高居民生活成本。他認為市場可能反應過度,未來仍須觀察雲端業者如何與地方協調電力設施建置及成本分攤。
對台灣供應鏈而言,張建一認為,許多資料中心已取得建設許可,相關設備訂單也已下達,因此 2027 年上半年受到的影響有限;下半年則須觀察投資疑慮能否逐步消除。他以「短空長多」形容 AI 前景,認為產業從過去的高速擴張轉向穩健成長,未必是壞事。
半導體產值上看 11.8 兆元,AI 新需求延伸至實體應用
即使 AI 投資成長速度可能趨緩,台經院仍預期台灣半導體產業維持兩位數成長。台經院產經資料庫總監劉佩真指出,2026 年台灣半導體產值預估達 9.76 兆元、年增 49.7%,2027 年則有望進一步成長至 11.8 兆元、年增約 21.5%。儘管增幅較今年縮小,產業規模仍預期再創新高。
除了先進製程、先進封裝與 AI 伺服器需求,劉佩真也將下一階段機會指向實體 AI(Physical AI)與代理式 AI(Agentic AI)。她指出,隨著 AI 應用從雲端模型訓練延伸至機器人及實體環境,相關需求也可能擴大到 CPU、NPU、感測器、電源管理晶片及精密機械零組件;台灣具備半導體、資通訊與精密機械產業基礎,未來有機會從提供單一零組件,進一步參與更完整的人形機器人產業生態系。
【推薦閱讀】
◆ NVIDIA 董事會啟動調查、華爾街憂經營風險,台經院張建一:AI 供應鏈影響有限
*首圖來源:《TechOrange》拍攝